
プランAの経済学
Romeo Dean, Thomas Larsen
私たちは、今後15年のうちのどこかの時点で、AIが肉体労働と知的労働の両方を含む人間のあらゆる労働を自動化できるようになると予測している。その経済的な影響は桁外れで、(AIによる破局が起きないかぎり)生産は歴史上前例のない速さで爆発的に成長するだろう。私たちの見方の大部分は、AIの将来をめぐる単純な論拠から来ている。ただ、検討を進めるなかで、詳細な経済モデルを作ることも役に立つと分かった。本資料は次の節で構成される。
-
AIによる爆発的成長について私たちがとる見方の中核的な論拠(リンク)
-
主流派経済学者と見解が分かれる理由(リンク)
-
中核的な力学を示す、2要素の簡易エクスプローラー(リンク)
-
プランAの文脈における、完全版経済モデルの出力の要約(リンク)
私たちと大半の経済学者との中心的な対立点は、AIの能力に対する見通しの違いにある。私たちは、経済的に意味のあるあらゆる仕事をAIが完全に自動化できるようになると考えている(中央値で約6年後)。一方、多くの経済学者は、AIはむしろ普通の技術と同じようにふるまうと考えている。AGIの到来時期についてはすでに別の場所で多くの論拠を示したので、本稿では主に、経済的に意味のあるあらゆるタスクを自動化できるAIが実現したとすれば、なぜ前例のない爆発的な経済成長が起きると予想するのかを論じる。
爆発的成長を支える中核的な論拠
現在、経済の規模は人間の労働と密接に結びついている。だから人口が大幅に増えれば、総生産もほぼ比例して増える。AIが人間の労働を完全に代替できるようになれば、AIの数を増やすことは人口を増やすのと同じ効果を持つ。少なくとも本質的に人間でなければならないタスクを除けばそうなるが、そうしたタスクが経済的に意味のあるタスクに占める割合は大きくないと私たちは見ている。たとえば「人間によるベビーシッター」のように、人間の好みに根ざしていてAIでは代替できないタスクがあっても、AIとロボットだけの経済が閉じたループのなかで成長することは妨げられないはずだ(制約になるのはそれほど強く効かないと予想されるボトルネックくらいだ)。
実際には、これでも影響を控えめに見積もっている可能性が高い。現実のAIは数が増えるだけでなく、質的な能力も高まっていき、人間では生み出せなかった成果を生むからだ。AIは人間の労働を代替できるようになってまもなく、質的にも人間を超えるだろう。とはいえ、知能の向上は数の増加よりも定量的にモデル化しにくい。そこで、質的な向上は無視して、数にもとづく下限を示すことで満足することにする。
では、完全自動化の時点で、AIとロボットの「人口」はどれくらいの速さで増えているのだろうか? ここでは肉体労働と知的労働を分けて分析する必要がある。それぞれの成長率を動かす根本的な力学がかなり異なるからだ。
-
知的労働:倍増時間はおよそ50日。 AIによる知的労働の総量は、推論に使われる計算資源の総量とAIの計算効率で決まる。ここで基準となる推測を立てる最も単純な方法は、それぞれの過去の伸び率を見ることだ。
-
AI推論用の計算資源の総量:年3.3倍、倍増時間7か月。 Epochの推計によれば、世界の計算資源の総量は7か月ごとに倍増してきた。今後は減速する理由もある(すでに米国のGDPの2〜3%に当たる投資を必要としており、あと数回倍増するのは難しそうだ)。しかし、完全自動化の時点では加速する理由もある(たとえば将来のAIがチップの研究開発を自動化し、ロボットがAIチップのサプライチェーンを自動化する)。
-
実現された能力あたりの計算効率:年30倍、倍増時間2.5か月。 Epochの推計では、一定水準のAI能力を得るための価格は平均で年40分の1に下がっている(2.2か月ごとに半減するのに相当する)。ハードウェアの価格性能比が年1.4倍で改善し、利益率が横ばいだったと仮定すると、計算効率は年30倍で改善してきたことになる。AI推論のコストが半分になれば、同じ費用で2倍の数のAIを動かせる。だから少なくとも、AIの人口が倍になるのと同じだけの経済的な恩恵がある。
-
両者を合わせると、能力水準を固定した場合、今日のAIの人口は年100倍のペースで増えうる。倍増時間にして55日だ。
-
-
肉体労働:倍増時間は数日から1年。 肉体労働については、世界のロボットの台数を直接考えればよい。Epochの調べでは、現在のロボットの大半は車輪型ロボット、ドローン、ロボットアームで、その台数はそれほど急速には増えていない。
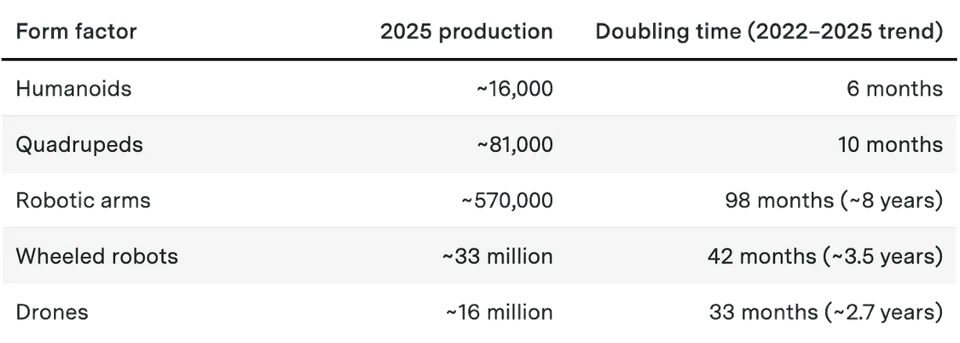
現時点のロボットは、ロボット製造工程のすべてのタスク(原材料の採掘、輸送、サプライチェーンの全段階を含む)をこなせるわけではない。しかし、ロボットがこの能力の閾値に達すれば、台数が指数関数的に増えると予想するはっきりした理由がある。新しいロボットが作られるペースは、既存のロボットの台数にほぼ比例するからだ(後で扱う原材料のボトルネックがなければ)。では、どれくらいの速さの指数関数なのか? 以下で私たちの推論を順に説明する。倍増時間に関する文献のレビューは付録Aにまとめた。
ロボットが他の製品のように頭打ちにならないのはなぜか? 現在、ロボットもAIの計算資源も、1年に1回より速いペースで倍増している。これだけでは何の強い証拠にもならない。新製品の多くは初めこそこのくらいの速さで伸びるが、対象市場が飽和すると頭打ちになるからだ。ロボットは違うと私たちは予想する。AIとロボットが自らのサプライチェーンのあらゆるタスクをこなせるようになれば、急成長を通常終わらせる二つの要因がどちらも働かなくなるからだ。
-
需要の天井がない。 ロボットとAIは生産的な資産であって、消費財ではない。1台のロボットを追加して生まれる価値がその製造コストを上回るかぎり、作り続ける誘因がある。ロボットの数が人間の人口を超えても、さらにはるかに上回っても、それは変わらない。
-
供給側に人間のボトルネックがない。 今日の生産の伸びは、一部を人間の労働(工場労働者、鉱山労働者、トラック運転手、エンジニア)に頼っている。完全自動化の段階では、ロボット経済は何かを買うにも作るにも、工場に原料を届けるにも人間を必要としない。だから人間の人口の大きさは、ロボット経済がどこまで大きくなれるかの制約ではなくなる。
最終的に効いてくる天井は、物理的な資源だ。太陽光パネルを置く面積や、採掘できる地殻中の鉱物がそれにあたる。しかし私たちの推計では、こうしたボトルネックが効き始めるのはずっと後で、何桁もの成長を経た後になる(後述のボトルネックの節を参照)。
残る問題は、その間の成長率だ。今日の倍増ペースは人間の助けによって水増しされており、ロボット経済が実質的にすべてを自前でこなさなければならなくなれば成長は鈍る、という懸念はもっともだ。それでも結論は変わらないと私たちは考える。現在の技術のまま、それ以上の改良がないとして、完全自動化された経済が何を達成できるかを分析した研究がある。たとえば米国の産業連関表、資本ストック、減価償却のデータから算出したバインダーのフォン・ノイマン成長率の計算は、控えめに見ても年1回程度の倍増という結果に落ち着いている。直観をつかむための例を挙げれば、現代の自動車工場は、毎年ほぼ自らの重量に相当する自動車を生産している。しかも1年という数字は、長期的なペースを過小評価している可能性が高い。超人的なAIによる研究開発がロボットの設計を改良し続けるはずだし、生物学が示すように、はるかに速い複製も物理的に可能だからだ(たとえばウサギのような動物は6週間で、細菌は数時間で個体数が倍になる)。だから私たちは倍増時間を数日から1年の幅で示し、時間がたつにつれて速い側の値が現実味を増すと見ている。
全体として、私たちの論拠は次のように要約できる。
-
AIとロボットは、経済的に意味のあるあらゆるタスクを完全に自動化できるようになる。
-
したがって、AIとロボットの経済は自律的に自己複製できるようになる(より効率的なAI、より多くのロボット、より多くのGPUなどを作る)。
-
複製のペースは速い。現在の技術のままで人間の助けがなくても年1回程度は倍増し、AI研究開発によってロボットの設計が改良されるにつれて速まっていく。
-
したがって、AIとロボットの経済は急速な指数関数的成長を遂げる。倍増時間は遅くて1年、十分ありうる範囲で数か月から数日で、この成長は物理的な資源の限界が効いてくるまで続く(私たちの推計では、それはずっと後になる)。
将来の実際の成長率がこの基準の予測よりずっと遅かったとしても、AIの実効的な人口は、ほぼ間違いなく人間の総数をすぐに追い越すだろう。AIが数の上で人間を圧倒した後、その人口が(控えめに見て)年2倍で増えるなら、成長率は年約100%になる。現在の成長率は年約3%だ。
主流派経済学者と見解が分かれる理由
主流派の経済学者の多くは、AIによる爆発的な経済成長に懐疑的だ。「AIが急速に進歩するシナリオ」を前提にしても、経済学者の予測は、2030年から2050年までのGDP成長率が平均で年3.5%というものだった。
私たちと主流派経済学者との中心的な対立点は、たいていAIがどれほど有能になるかにある。強力な規制がなければ、経済のなかでタスクをこなすAIの能力は、下図の赤い曲線のような推移をたどると私たちは考えている。この曲線では、AIがあらゆるタスクで人間を凌駕し、2031年ごろに100%の自動化に達する(人間のトップ専門家を凌駕する段階)。これは著者らの予想の中央値に近い。経済学者は、今後数十年の自動化について、はるかに低い見通しを持つ傾向がある。
注:アセモグルとゴールドマン・サックスの予測は、必ずしも直接比較できるわけではない。両者の「費用対効果の高い形で自動化可能」「代替可能」の定義は、私たちの「自動化可能」の定義とある程度ずれている可能性がある。
プランAでは、(国際的に協調した)強力な規制によってこの推移は減速するが、それでも2030年代後半には約99%の自動化に達する。規制によって守られるのは、AIの重要な監督業務(その業務でも人間はAIによって大幅に能力を底上げされている)だけだからだ。AIの能力はきわめて高くなるので、自動化の水準を低く抑えること(たとえば人間の雇用をもっと守りたいという理由で)は競争力の面でまったく割に合わず、すぐに競争で淘汰されるだろう。人と人との交流を好む気持ちは残るが、それは(1)増えた余暇によって満たされ、(2)市民配当と比べて人間の賃金を十分に押し上げて多くの労働を引き寄せるほどの力は持たないだろう。
アセモグル(2024):AIで自動化されるタスクが少なすぎる
アセモグル(Acemoglu, 2024)(レオポルド・アッシェンブレナー(Leopold Aschenbrenner)による批判はこちら)は、今後10年でAIによって費用対効果の高い形で自動化できるタスクは約5%にすぎないと仮定している。アセモグルの全体的な推計は、AIが今後10年でGDPを0.9%押し上げるというものだった(年あたりにするとGDPを約0.08%押し上げる計算になる)。現在のAI投資額とAIの売上高の数字を見るかぎり、2024年時点のアセモグルの見方は、すでに反証されたに近いと私たちは考えている。
アセモグル(2024)に反する初期の証拠
-
2025年上半期だけで、AI投資はGDP成長率を約1%押し上げた(JP Morgan、EY)。一方、アセモグルの予測は10年間で0.9%の成長だった。
-
AIの売上高の規模で見ても、過去6か月でAnthropic1社の年換算売上高が90億ドルから470億ドルへと380億ドル増えた。アセモグルがAI産業全体について予測した年あたりの成長の上積み(米国GDPの0.08%)は約300億ドルで、Anthropic1社でこれを上回る可能性は十分にある。注:AnthropicのGDPへの寄与を切り分けるのは難しいが、従業員報酬、営業余剰、減価償却費を計上すべきであり、その合計は今年300億ドルを超える勢いだと見ている。
アセモグルの予測が当たるとすれば、(1)AIの売上高と投資の伸びが実質的に止まるか、(2)AI投資と売上高が反実仮想的でない(つまり、その支出と売上高はいずれにせよ別の場所で生じていた)かのどちらかしかない。どちらも起こりそうにない。
ジョーンズとトネッティ(2026):遅いAIによる研究開発の自動化
ジョーンズとトネッティ(Jones & Tonetti, 2026)の論文『Past Automation and Future A.I.: How Weak Links Tame the Growth Explosion』は、資本と労働を組み合わせた洗練された成長モデルを示している。著者らは、資本がいずれあらゆるタスクを自動化しうることは認める。しかし著者らによれば、タスク同士は強い補完関係にある(代替の弾力性を と仮定している)ため、機械がまだこなせないタスクの集合は縮小しながらも「弱い環」になり、そのコストのシェアが高まって(ボーモルのコスト病)、成長を強く制約する。このモデルに対する私たちの最大の異論は、研究開発の自動化ループをきわめて控えめに扱っている点にある。モデルは次のように仮定している。
-
研究開発投資と研究生産性が固定されている。 ジョーンズのモデルでは、研究開発は「アイデアの蓄積」を通じて働く。資本の生産性 は、固定された「資本のアイデア弾力性」、固定された「研究生産性」、そして生産 のうち研究開発に投資される固定の割合 に応じて変化する(アイデアはだんだん見つけにくくなるので、収穫は逓減する)。
この定式化は、AIが研究開発に与える影響を系統的に過小評価していると私たちは考える。AIは研究開発の労働(特にAI研究開発そのもの)を自動化できるようになるので、アイデアと生産性の伸びは、このAIによる底上げを織り込んだ研究開発努力の総量に何らかの形で連動するはずだ。AI分野には研究開発の自動化による独自のフィードバックループが生まれ、研究生産性が上がり、研究開発への再投資も増え、最終的にはAI資本の生産性がはるかに高くなるだろう。
-
AI資本を独自に扱っていない。 ジョーンズのモデルには、AIを独自に扱う仕組みがない。AIは通常の資本として入り、投資から減価償却を差し引くという古典的なルール に従って蓄積される(投資の割合 と減価償却率 は固定)。私たちは、AIは独立してモデル化する価値があると考える。タスクの生産性も投資先としての魅力も時とともに高まっていくうえ、投資の増加や研究開発に対する反応の仕方も異なるからだ(たとえばアルゴリズムの進歩は、ムーアの法則の年1.35倍ではなく、年10倍のオーダーになる)。言い換えれば、「AIのアイデア弾力性」「AIの研究生産性」「生産のうちAI研究開発に投資される割合」はいずれも他の資本の場合とは大きく異なるふるまいをするはずで、AIを生産要素としての資本にひとまとめにすると、AIの影響は大幅に過小評価されてしまう。
ジョーンズとトネッティのモデルの解説
生産は、連続体をなすタスク にわたるCES集計量で、代替の弾力性は だ。
ここで と は、タスク に割り当てられた資本と労働だ。一つのタスクの内部では両者は完全代替で、安いほうがそのタスクを担う(詳しくは後述)。資本のタスク生産性 と労働のタスク生産性 は次のように与えられる。
は経済全体のアイデアのストック(技術水準)だ。 と はアイデア弾力性で、アイデアが蓄積するにつれて各生産要素の生産性がどれだけ速く上がるかを決める。資本は労働よりもアイデアから速く改善するので、 となる。論文の「どこでもムーアの法則」のカリブレーションでは、、 だ。関数 はタスク における資本の比較優位で、 について減少する(タスクは、 が小さいほど資本が相対的に得意になるように並べてある)。 と は過去の自動化に合わせて推定した形状パラメータで、下限 が長期の最終状態を決める。 なら自動化は実質的に完了まで進み、 なら一定の集合のタスクが永久に自動化されずに残る(以下で導く)。
自動化。 資本のレンタル料を 、労働の賃金を とする。生産性で調整した1単位あたりで資本のほうが労働より安いとき、つまり のとき、そのタスクは自動化される。 は減少関数なので交点は一つしかない。したがって自動化の割合 は、交点 を求めれば解ける。
自動化を進める方法は二つある。(1)研究開発によってアイデアのストック を増やす方法で、 なので は より速く伸びる。(2)資本が賃金に比べて時とともに安くなる(資本蓄積によって豊富になる)方法だ。
費用最小化によって各タスクは安いほうの生産要素に割り当てられるので、資本がタスク を、労働が を担う。各タスクを担う生産要素は一つだけなので、生産は通常の2要素CESにまとめられる。必要なのは総量 と だけで、それぞれを担当するタスク全体での総生産性 と で重み付けすればよい。
資本の蓄積と労働の増加は次のとおり。
ここで は投資の割合、 は減価償却率、 は人口増加率だ。
モデルにおける研究開発。 新しいアイデアは、生産のうち投資に回される固定の割合 から生み出され、次の式で与えられる。
ここで はアイデアのストックの変化、 は研究生産性の定数、 は生産のうち研究開発に支出される割合だ。 は研究投入に対する新しいアイデアの弾力性、()は既存のストックに対する収穫で、アイデアがだんだん見つけにくくなることを表す。
既定値の 、 のもとでは、成長率は次のようになる。
そして資本の生産性 の成長率は次のように与えられる。
つまり研究開発は、生産の固定の割合 から、固定の生産性 で生み出されるものとしてモデル化されている。論文では、2020年のアイデアの成長率 に合うよう、合成項を と置いている。
100%の自動化。 のとき、このモデルでは有限の時間で100%の自動化に達し、労働は完全に置き換えられて、その所得シェアはゼロまで下がる。生産は1要素の形 (資本について線形)に収束し、その生産性 はアイデアの蓄積とともに上がり続ける。
成長はいつ爆発するのか? 長期のふるまいを確定するには、生産とアイデアがどちらも一定の率で成長する定常状態を探せばよい。定常状態には、有限の解がある場合(研究開発のフィードバックループが安定した成長に落ち着く)と、解がない場合(爆発する)がある。二つの側から条件を求められる。
アイデアの側。 アイデアの成長率 が一定であるには、 と のべきが打ち消し合って となる必要がある。したがってアイデアは生産の一定割合の速さで成長する( ではアイデアがだんだん見つけにくくなるので、割合は1未満になる)。
生産の側。 生産は、二つの実効投入の成長率を所得シェアで加重した率で成長する。各投入の成長率は、生産性の伸び(アイデアとともに上がり、、)に量の伸びを足したものだ(資本は貯蓄率と減価償却率が固定なので 、労働は単に )。
にアイデアの側の式を代入し、 の項をまとめると次のようになる。
つまり人口増加を別にすれば、このモデルの生産の伸びは、研究開発ループの寄与を表す を通じて生じる。生産が1単位伸びるごとに、それが 倍されて跳ね返ってくる。時間ステップにわたって足し合わせると等比級数 になる。
-
なら、跳ね返りは回を追うごとに小さくなり、成長率は人口増加率に比例する有限の値に落ち着く。
-
ならそうはならず、一定の成長率は存在しないので、生産は有限の時間で無限大に達する。これは双曲線的成長で、生産 (現在を1に正規化)は に従う( は現在の成長率)。したがって成長率 そのものが水準とともに上がる。変数を分離して現在から積分すると となり、生産について解くと が得られる。指数は負なので、括弧の中身が となるとき( のとき)、生産 は となる。つまり生産は で無限大に達する。 なら単純に で、現在の成長率を約3%とすれば、今から約33年後だ。
ジョーンズとトネッティの「どこでもムーアの法則」のカリブレーションでは で(その意味は上のボックスを参照)、生産は2060年ごろに無限大に達する。私たちの主な異論はこのカリブレーションではなく、研究開発の自動化が欠けていることと、AI資本を独自に扱っていないこと(たとえば研究開発に対する収穫がAIと通常の資本で異なること)にある。
AI Futures Model
AI Futures Model では、研究開発の自動化ループがより緊密だ。AIと人間を合わせた研究努力がAI研究開発に投入される(収穫逓減はやはりある)。成長モデルが、AIをもっと適切に織り込んだ形で将来の成長をモデル化するには、AIについてもこれに似た扱いが必要だと私たちは考えている。つまり、AIがこれまでどれほど速く改善してきたか、投入(人間の労働、計算資源など)の増加にどう反応してきたかに合わせてカリブレーションしたモデル化だ。
AI Futures ModelAI能力の進歩とテイクオフの時期を予測する、AI Futures Projectの定量モデル(英語サイト)。ジョーンズとトネッティのモデルを改変し、(A)独自のAIという生産要素を加える、(B)研究開発ループをもっと動的にする(そして研究開発に対するAIの底上げをもっと直接的に反映させる)、のいずれかまたは両方を行うのは、将来の研究として面白いと思う。本シナリオで行ったモデル化では、代わりにAI Futures Modelに依拠している。私たちが付け加えたのは、どちらかといえば経済のエクスプローラーだ。AIによる自動化の軌道を外生的な入力として受け取り、その経路はAI 2040の既定の軌道と**プランAのもとでのAI 2040**のAI Futures Modelの実行結果と整合するようにしている。下の簡易エクスプローラーと完全版モデルを参照してほしい。
ボトルネックとその他の論拠
上の二つの論文以外にも、ボトルネックや歴史上の先例を理由に経済成長は爆発的にならないとする、より一般的な論拠の一群がある。全体として私たちは、そうしたボトルネックの多くは弱いか、大きな誘因によって迂回されるか、効き始めるのがずっと後になるかのいずれか(あるいはその複数)だと考えている。また、AIには歴史上の先例との類比が成り立たないと考えている。
反論:過去の技術は爆発的な成長をもたらさなかった。AIも変わらない。
過去の技術が爆発的な成長をもたらさなかったことには同意する(少なくとも、私たちがAIに予想するような速い爆発的成長はなかった。実のところ長期の経済成長は、指数関数よりもべき乗則のほうによく当てはまる)。
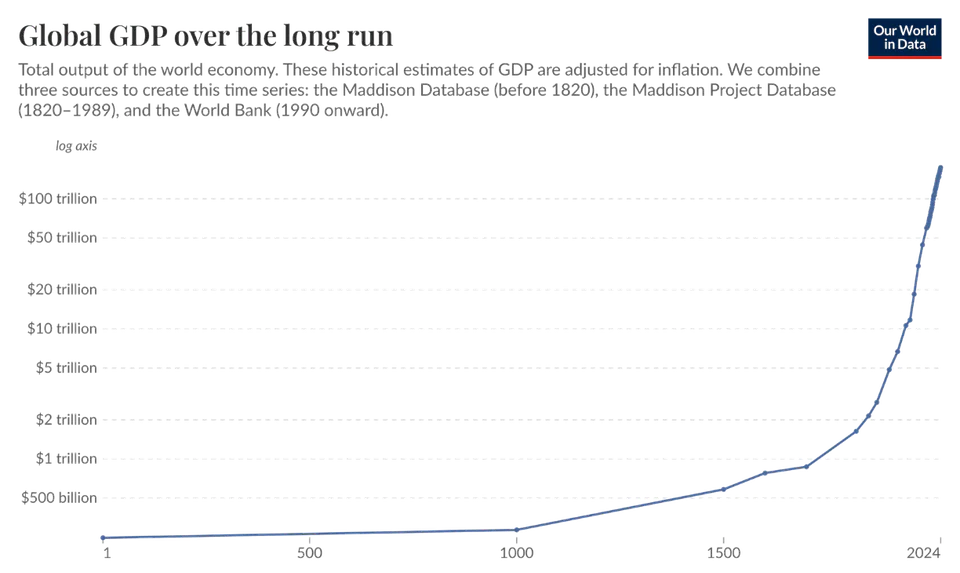
中心的な違いは、過去の技術が狭い領域しか自動化しなかったのに対し(たとえば洗濯機は衣類を物理的に洗う作業を、インターネットは多くの通信経路を自動化した)、AIは(人間固有のものを除く)あらゆるタスクで人間を凌駕しうる点にある。過去の技術と同じく、AIも今日存在しない新しいタスク(たとえばデータセンターの保守、ロボットの製造、AI研究)を生み出しうる。しかし過去との違いは、AIがそうした新しいタスクも自動化できるようになることだ。AIはまず知的な面で、次に(ロボット工学の研究開発と生産を通じて)物理的な面でも人間を凌駕するからだ。人間がデータセンターの保守をし、ロボットを作り、AI研究を行うのは、AIとロボットのほうがうまくこなせるようになるまでで、そうなれば人間はもうその仕事をしなくなる(少なくともAIとロボットが十分な数に達すれば、そしてここでも、強力な規制が成功していなければの話だ。規制については後述する)。人間に残されるのは、人間の好みに根ざしたタスクだけになり、それによって経済は今日とは大きく異なるものになると私たちは見ている。
反論:規制のボトルネックが成長を妨げる。
規制がAIによる爆発的な成長を大幅に遅らせることはありうると思う。実際、プランAのシナリオでは、規制がなかった場合よりもはるかにゆっくりと経済が成長する。しかし、この種の減速を生み出すのに必要な規制は、AI主導の爆発的な成長を控えることに全員が合意するという、明示的な国際協調を伴うものだと私たちは考えている。
理由は二つある。
-
国際競争: 世界のどの国でも、自国のロボットを指数関数的に増やすことを認め、ほどなく他の国々を合わせた産業能力を凌げるのなら、そうする誘因はきわめて大きい。協調なしに、すべての国がこの大きなハンディキャップを受け入れるとは考えにくい。
-
企業内部の再投資のスパイラル: AI企業に対する規制が、社内の研究開発にまで先回りして効くとは考えにくい。そのため、ある企業が自己複製できるAIとロボットの基盤を手にすれば、AI企業はサプライチェーンを垂直統合して、政府をすばやく出し抜けるかもしれない(たとえば国外の砂漠で数十億台のロボットを短期間に作る)。さらに、一部の部門が厳しく規制されていたとしても、現在厳しく規制されている部門は爆発的な成長を牽引する部門ではない。たとえば研究開発は一般にそれほど規制されておらず、規制が爆発的な成長を阻んでいるところでは、それを取り払おうとする大きな誘因が働くだろう。(AIの分野ではすでに、著作権法違反やxAIのデータセンター建設のように、規制がすり抜けられた例がある。)
十分だと私たちが考える規制は、(a)幅広い人々の仕事を代替できる、あるいは幅広い人々に従わないAIやロボットにつながる種類の研究開発を制限するための明示的な国際協力と、(b)たとえばキャップ・アンド・トレード制度によって、ロボットの爆発的な増加と世界の計算資源の総量を制限することだ。
反論:AIが利用可能になってから実際に導入されるまでに長い遅れがあるので、爆発的な成長は起きない。
これまでのところ、AIは現在の能力水準でさえ、前例のない速さで普及してきた。AIが超人的になり、数十億ドルから数兆ドルがかかっている状況なら、企業はすばやくAIを導入すると予想される。多くの企業が大きく出遅れたとしても、AIを導入する企業は一部あれば足りる。導入した企業は爆発的に成長し、すぐにその部門の大半を占めるようになるからだ。超人的なAIをすばやく導入せよという強い市場の圧力が働き、それだけで前例のない速さの成長を引き起こすには十分だと見ている。
反論:新しい物理的インフラの建設には時間がかかるので、爆発的な成長は起きない。
インフラのボトルネックは、インフラをさらに建設することで解消できるし、実際に解消される。インフラがAIやロボットの人口を制約するようになる時点(完全自動化の時点とそこに近づく時期)では、それをすばやく実現せよという大きな経済的圧力がかかる(AIとロボットがある程度手伝うかもしれない)。ロボットが関連する物理的タスクをこなせるようになれば、インフラ建設のペースは、ここでもおおむねロボットの人口に比例するようになる。
もちろん、逐次的にしか進められない時間のボトルネックはある(9人の女性がいても1か月で赤ちゃんは生まれない)。同じように、ロボットがいくらいても、ロボット工場の建設にかかる時間を限りなくゼロにはできない。しかし、すでに存在するものによく似た技術(工場の生産ラインと採掘)であれば、逐次的な建設時間が短い倍増時間を妨げるとは考えていない。私たちの推計は付録Aを参照してほしい。
反論:ロボットと半導体の爆発的な増加は、希少な資源によって制約される。
地球上の物理的な資源を使い果たすまでには、まだほど遠いように見える。資源の制約はいずれ(地球上での)成長を遅らせるが、それはロボットが地殻のかなりの部分を採掘した後のことだ。鉱物によって異なるが、確認埋蔵量を使い切るまでだけでも、現在の採掘ペースで30年から数百年分の余地がある。そしてロボットによる採掘なら、地殻の1%程度にはすんなり手が届く可能性が十分にある。地球上の資源がボトルネックになれば、ロボットは宇宙へ進出できる。もちろん「資源がだんだん見つけにくくなる」につれて成長率は鈍るが、それでもきわめて速いままかもしれない。
簡易エクスプローラー
ここでは、人間とAIという二つの生産要素だけを持つ簡単なトイモデルを提案する。連続体をなすタスクが、弾力性σの代替の弾力性一定(CES)集計量として組み合わさる。タスクのうち自動化可能なものの割合は増えていく。AIとロボットは自動化可能なタスクしかこなせないが、人間はどのタスクでもこなせる。そして一つのタスクの内部では、人間と機械は完全代替だ。
後述の完全版モデルでは、資本、複数の部門、価格、土地、エネルギー、内生的な投資が加わる。それでも定性的な筋書きは、このトイモデルで見えるものと変わらない。
完全版の経済モデル
経済成長エクスプローラープランAの経済モデルを自分で動かせる対話型ツール。前提を変えると、成長・所得・エネルギーの見通しがどう変わるかを確かめられる。エクスプローラーの完全版は、プランAのようなAIシナリオにおける経済をモデル化するために私たちが作った、詳細な経済成長モデルだ。このモデルについては、主な注意点が二つある。
-
このモデルは、世界について私たちが支持しない仮定をいくつか置いており、バグを含んでいる可能性もあり、不確実性がきわめて大きい(つまり出力が正確だとは信頼していない)。とはいえ、これらのシナリオでは比較的妥当にふるまうと考えているし、知能爆発と産業爆発が経済に与える影響を扱うモデルとしては、現存する最良のものだと考えている。
-
モデルのプリセットは、プランAを前提としている。プランAは、政府がAIを規制するために実質的で効果的な措置をとり、事態を大幅に減速させるシナリオだ。二つ目のプリセットは、規制による介入がない場合に私たちが現実に予想する成長に近いものを示している。既定の世界の入力のもとでは、モデルは2033年の1年間に実質生産が約5,000倍に伸びると予測する。これは、倍増時間約1か月が持続することに相当する。
AI 2040のプランAシナリオ
プランAのシナリオでは、効果的な規制が三つの形で成長を抑える。
-
研究開発(特にアルゴリズムの研究)を減速させる。その結果、経済的に意味のあるあらゆる仕事を完全に代替できるAIの登場は、2031年ではなく2035年ごろになる。
-
人間による監督と監査を義務づける規制上の介入によって、AIとロボットが完全に自給自足になる(タスクの100%を自動化する)ことを防ぐ。
-
キャップ・アンド・トレード制度によって、ロボットとAIハードウェアの総数を、期間の大半で倍増時間約6か月という管理されたペースに抑える。
プランAの仮定

プランAにおけるタスクの自動化割合。労働を知的労働と肉体労働に分けて示した。知的労働はクラウド上で動くAIだけで完結するので先に自動化されるが、肉体労働の自動化にはロボットの大規模な増強が必要になる。プランAのシナリオでは、2035年ごろに99%の自動化に達する。規制が成功したおかげで人間は監督の役割を保ち、経済の生産のわずかな割合(それでも絶対額では大きい)を確保し続ける。
プランAにおけるAIとロボットの人口。2029年より前は、制約のない場合の予測を反映している。それ以降はプランAの規制を反映しており、研究開発が制限されるとともに、2032年以降は生産にも上限が設けられ、倍増時間はおよそ6か月になる(AIハードウェアの生産は2035年以降さらに減速し、倍増時間は約3年になる)。
プランAの経済的な帰結
全体として、私たちの経済モデルも一部参考にしながら、プランAの主な経済的影響として次のようなものを予想している。
-
2032年から2037年まで、実質生産は平均で年およそ90%成長する。 大まかに言えば、この期間を通じてAIとロボットは経済のタスクの大半をこなせ、6か月ごとにおよそ倍増することが認められている。それでも経済は6か月ごとに倍増するわけではなく、生産の伸びは平均で年90%程度になる(資本と人間の労働が成長の部分的なボトルネックになるようにモデル化したためだ)。

-
経済の生産の大半がAIとロボットによって生み出されるようになる。 AIとロボットがこなせるタスクが増え、数も増えるにつれて、経済の所得シェアは大きくAIとロボットの側へ移る。
-
AIとロボットの莫大な許可証収入が「市民配当」として再分配される。 一次近似としては、AIハードウェアとロボットのキャップ・アンド・トレードの許可証を合わせたものが、経済が(平均して)毎年倍増するうえでの中心的なボトルネックになる。単純に考えれば、許可証の総価値は(競争的な市場で適正に価格が付けば)現在の経済の規模とほぼ同じになるはずだ。許可証が翌年に上乗せするGDPがちょうどそれくらいになるからだ。この見積もりが妥当なのは、AI企業やロボット企業がAIとロボットの価値について比較的近視眼的な場合(つまり主に1年分の期待生産にもとづいて判断する場合)だ。この水準の成長のもとでは、進歩が速く、数年前の技術でも陳腐化しかねないので、実際にそうなるかもしれない。私たちのコストモデルによれば、実際の製造コストはGDPのごく一部にとどまるので、許可証の費用のほうが大きくなると考えられる。だから、経済が毎年倍増に近いペースで成長しているとき、許可証収入はおおむね年間GDPに等しくなると私たちは見ている。

プランAでは、米国の許可証収入の取り分の大部分(2035年には75%)が市民配当として米国民に再分配される。その結果、1人あたりの配当は2035年に年約100万ドル、2040年には年約1,000万ドルになる。

賃金や株式からの資本所得は依然として不平等だが、全員に等しく配られる市民配当によって、全体としての所得の平等は大きく改善し、最も貧しい米国人の所得は劇的に上がる。
1人あたりの所得(2025年のドル換算)。
1人あたりの所得(2025年のドル換算)。
-
経済の相対価格が変わる。財とサービスは全般に値下がりし、土地、地位財、人間がボトルネックになる生産物は値上がりする。 プランAでは、AIとロボットによる知的労働と肉体労働の両方が桁違いに豊富になる。具体的には、知的労働は2033年までに100倍豊富になり、肉体労働も2039年までに同じだけ豊富になる。だから、AIとロボットにできること(実質的には、今日存在するあらゆる財を作り、あらゆるサービスを提供すること)は、概して実質でずっと安くなる。プランAの2030年代を通じて、AIはロボットに比べて相対的に豊富なので、人間1人分に相当するロボットを借りる費用は、人間1人分に相当するAIワーカーよりはるかに高い。年によっては、私たちのモデルでその差が約100倍になる。

プランAの期間を通じた、自動化された任意の知的・物理的分野における、フルタイムの人間1人分に相当する労働のレンタル費用。
2035年には、平均的な知的分野で1 FTE(フルタイム換算1人分)の労働にかかる費用は3,000ドル、平均的な物理的分野では約20万ドルだ。AIチップとロボットの生産・配備の量を制限する規制がなければ、これらの価格はもっと低くなるはずだ。法律や医療のように需要が比較的非弾力的な分野の多くでは、GDPへの寄与が大幅に減ると予想される。2035年には、医療の消費量は2025年の約10倍になるが、価格は約100〜1,000分の1になるので、金額ベースのGDPへの寄与はかつての1〜10%になる。
土地、地位財(ニューヨークのアパートメントなど)、人間がボトルネックになるサービス(人間による保育など)のように供給が固定されたものについては、供給が変わらないので相対価格は上がると予想される。土地の価格について(ごく大まかな)モデルを立てると、主な要因は三つある。(i)支出のうち土地に向かう割合が大きくなる(10%→50%)。(ii)AIブームによって平均支出が増える(100倍)。(iii)土地の転用(たとえば農地から住宅地へ)と規制緩和によって、利用できる土地が10倍に増える。支出が500倍に増え、供給は10倍にしか増えないので、価格は50倍に上がるはずだ。経済モデルには、より多くの仮定(私たちが必ずしも支持しないもの)を置いた、より複雑な土地のモデルがあり、都市部、農村部、農地のそれぞれについて具体的な地代を算出する。種類ごとに見ると、平均で土地の価格は約10〜100倍に上がる。


モデルの予測では、土地の費用が約100倍に上がる一方、建築費は2倍にしか上がらない。つまり住宅の価格は(住宅の建築費ではなく)土地の価格で大部分が決まるようになり、高密度の住宅(たとえば超高層ビル)は、低密度の住宅に比べて相対的にずっと安くなる。一戸建て住宅(現在の土地と建築費の比率はたいてい40対60程度)の場合、価格は平均で約40倍に上がるが、帳簿上の住宅の価値の97%は土地が占めることになる。100階建ての超高層ビルでは、現在の費用に占める土地の割合はふつう5%なので、価格は7倍にしか上がらない。そのため、より安い住宅を供給するために、大都市の近郊で100階建ての超高層ビルが、ほぼすべてロボットの手で短期間に建てられるのがごく当たり前になっている。2035年の市民配当は1人あたり約100万ドルで、都市近郊の典型的な高層マンションの住戸を手に入れるのに、その約15%しか要らないはずだ。また規制が緩和された地域では、ロボットが交通網を大幅に改善できるはずで、農村部の住宅も魅力的になる。その場合の土地は約10分の1の安さになると私たちは見ている。
中央値の消費者が何を手に入れられるかを試せるエクスプローラーを、シナリオ探索タブに用意した。既定では、支出の15%を都市部の土地に、15%を農村部の土地に、35%をAIの労働に、35%をロボットの労働に充てると仮定している。AIの労働は比較的安いので、2034年には米国人1人ひとりが、自分専用に働く中規模企業に相当するものを持てるようになる。ロボットのほうが高価で規模の拡大も遅いので、2034年の時点では、中央値の米国人のために働くロボットは平均で1台だ。2039年には、誰もがロボットの建設チーム、4ヘクタールの農村部の土地、都市部の小さな一区画を持てるようになる。

-
実質金利は約100〜200%と高くなる。そして金融政策の選択次第で、大幅なデフレになるか、(インフレ率を2%前後に保つために)大量の通貨が発行されるかのどちらかになる。 プランAでは、金利が劇的に上昇すると私たちは考えている。企業は、ロボットとAIの生産許可証を、その年のGDPの全体に近い水準まで競り上げ、最大100〜200%の金利を払ってもよいと考えるからだ。ロボットとAIの許可証は、(実際にAIとロボットを生産するコストは比較的無視できるので)経済の生産を100〜200%増やすだけの量のAIとロボットに変えられる。私たちのモデルでこれが起きるのは、知的労働と肉体労働が爆発的に増えることに加えて、生産を労働と資本の限られた代替可能性のもとで組み合わせる(弾力性1.1のCES集計量で、コブ・ダグラス型に近い)というモデル化上の判断をしたからだ。この弾力性では資本が労働を完全には肩代わりできないので、実効的な労働供給が爆発的に増えると資本1単位あたりの生産性が大きく上がる。そのため資本の限界生産性(MPK。資本を1単位追加したときに年あたりどれだけ生産が増えるか)はプランAの期間を通じて大きく上昇する。均衡では実質金利はMPKから減価償却を差し引いた値に等しいので、テイクオフの間を通じて実質金利も同じように上がることになる。私たちは、貯蓄率がこの金利上昇に反応する(ただし非弾力的に)ようにモデル化しているが、選んだ具体的なパラメータに確信はない。

この状況では、主な金融政策の対応として二つがありうる。
(1)政府が通貨供給量を比較的一定に保つことを選んだ場合、決まった量のドルがますます豊富になる財とサービスを追いかけることになる。1ドルが行き渡る財とサービスの数が増え続けるので、平均価格は下がる(1ドルで買える財とサービスが増える)。つまり大幅なデフレになる。これには債務デフレのスパイラルという問題が起こりうる。ロボットとAIの名目価値が前年に組んだ借入額を下回り、AI企業とロボット企業がドル建ての借入金を返済できなくなる事態だ。解決策の一つは、借入をAIとロボット建てにすることだろう。そうすれば企業は、ドルではなくAIとロボットの一定割合で借入金を返済できる。(2)もう一つの可能性は、年2%のインフレ率を維持し続けようとすることだ。そのためには、爆発的な実質成長に追いつくよう大量の通貨を発行する必要がある。測定が非常に難しく、時間の遅れもあるので、適正な量の通貨を発行するのは難しいかもしれない。
ただし、いずれにしても、消費者が体感するインフレ率が、どの財のバスケットを選ぶかによって大きく変わることに変わりはない。相対価格の変動によって、2025年の典型的な財のバスケットの中心を占める財とサービスが系統的に値下がりするからだ。AIとロボットによる自動化は、まさにこうした分野に偏って影響する。人々は、知的労働がボトルネックになるサービス(たとえばファイナンシャルアドバイザー、弁護士、旅行代理店)や、製造がボトルネックになる財(たとえばコンピュータ、自動車、衣服、上等な食べ物)をずっと多く買えるようになる。一方で、土地、地位財、自動化できないもの(たとえば人間による保育)は、かえって手に入りにくくなる。相対価格が変動するので、平均のインフレ率が2%でも、一部の部門では大幅な値上がり(インフレ)が、別の部門では大幅な値下がり(デフレ)が起きる。
AI 2040の既定の世界
AI 2040の既定の世界では、研究開発と生産の量は規制によってほとんど制約されないので、2031年の初めまでに100%の自動化に達する。後で説明する、私たちのモデルの単純な内生的投資とコストのモデル化を使うと、2033年の1年間に5,000倍の成長が生じる。


ロボットとAIの生産に必要な投資(品質調整後の1単位あたりのコスト)は、純粋な「学習による習熟(ラーニング・バイ・ドゥーイング)」や規模の経済のモデル化(ライトの法則を使う。つまり1単位あたりのコスト)に、設計の改良(ジョーンズのモデルを使う。つまり1単位あたりの品質)を掛け合わせる形で積み重ねてモデル化している。狙いは、チップの生産効率による利得(ファウンドリが1ドルあたり、決まった設計のチップをより多く生産できるようになること。つまりTSMCが担う進歩)と、チップの設計効率による利得(決まったファウンドリの生産から、1ドルあたりより高い最終的なハードウェア性能を引き出せるようになること。つまりNvidiaが担う進歩)を、別々に反映させることだ。詳しくはモデルの解説のコストモデルの節を参照してほしい。そのうえで内生的投資モードは、単純な近視眼的リターンにもとづいて(つまり減価償却を差し引いた後の限界的な実質リターンがどれも等しくなるように)、投資をAIハードウェア、ロボットハードウェア、資本に配分する。これが内生的投資のモデル化の方法として適切だと必ずしも考えているわけではないが、この例示的なモデルでは単純さを優先して選んだ。また(前述のとおり)出力がもっともらしいと考えるのは、このモデル化のおかげではなく、第1節と第2節で示した中核的な論拠があるからだ。
この図はエクスプローラーで表示できます。 エクスプローラーで操作する →

ここではフィードバックループが生じる。AIとロボットへの投資が知的労働と肉体労働を増やし、その労働が研究開発とさらなる生産効率の向上に再投資される。AIとロボットの能力が高まるにつれて(完全自動化を2031年とする外生的な軌道に従って)、AIとロボットへの投資のリターンは大きくなる。研究開発の労働の爆発的な増加は、AIとロボットの生産コストの急落へとつながっていく。


付録A:ロボットの倍増時間
このテーマについては、まだ始まったばかりだが増えつつある文献がある。特にForethoughtのこのレポートは、倍増時間の推計を三つの段階に分けている。
-
初期(AIの指示を受けた人間の労働による一度きりの利得):約1年のオーダー。
-
加速:過去の経験曲線からすると、ロボットの成長率が倍になるまでに、ロボットの台数は1〜5回倍増する。
-
ピーク/最大(生物学的な基準):上限として数日から数週間(ショウジョウバエは数日、ラットは約6週間で倍増する。細菌は数時間だが、おそらく認知的に単純すぎて自力で立ち上げることはできない)。
私たちはこのうちの大部分に同意する。ただし加速の段階が過去の経験曲線どおりになるとは考えにくい。そうした曲線は人間の産業から得られた証拠であり、完全自動化の段階では、AI主導の研究開発がロボット工学の経験曲線をもっと速く進められるだろうというのが私たちの最善の推測だ。それはムーアの法則(コストが半分になるごとに0.2回の倍増)並みかそれ以上の速さになるかもしれず、そうなれば数か月のうちに倍増時間が何度も半減し、すぐに「ピーク」の段階に近づく。特にAIが質的に向上し続ける状況では、「ピーク/最大」の段階の実際の天井は数分から数時間かもしれないとも考えている。倍増時間が約10分の細菌が存在するという事実は、超知能AIがナノテクノロジーの設計で匹敵しうるものの実在証明になっているからだ。
デイモン・バインダー(Damon Binder)のこのブログ記事は、完全自動化は実現するが、それ以外の技術的な改良はないと仮定し、それを控えめな仮定と位置づけたうえで、消費を無視した場合の代表値として約1年の倍増時間を得ている(仮定によって、もっともらしい範囲はおよそ8か月から2年)。バインダーは、米国経済分析局(BEA)の産業連関表、資本ストック、減価償却のデータから、フォン・ノイマン成長率(全生産を再投資した場合に、経済の物的資本が自らを再生産できる最大の速さ)を直接計算している。まず労働を無料(AIとロボットが豊富)と仮定し、次に実際のAIとロボットのコスト、資源の枯渇、建設の時間の遅れ、消費を考慮して調整し、1〜2年の範囲に寄った推計を得ている。
最近の別の研究にEpochのこのレポートがある。2025年時点のロボット工学の動向(人型ロボットで6か月。ただし生産量はごくわずか)、過去の需要ショック(たとえば第二次世界大戦やウクライナ)のもとでの加速、現在の工場建設にかかる期間(中国で6〜9か月)をまとめたものだ。このレポートは明示的に短期的な規模拡大を扱っており(つまりAIの指示による規模拡大を除いている)、完全自動化の時点での初期の倍増時間が約1年だという強力な基準を示していると言える。
より古い研究としては、Forethoughtの別のレポートの「産業爆発」の節、Open Philanthropyのこのレポート、Epochのこのブログ記事も参照してほしい。私たち自身の論拠は、『AI 2027』のロボット経済の倍増時間のボックスにある。
ロボット経済の倍増時間
出典:AI 2027(減速エンディング · 2028年3月)
第二次世界大戦中、米国をはじめとする多くの国は、民間経済を総力戦経済に切り替えた。自動車を作っていた工場を飛行機や戦車を作る工場に転換し、原材料を消費財から軍需品へ振り向け、それに合わせて輸送網も組み替えた。
私たちが想定しているのもこれに似たことだが、超知能が全工程を指揮・管理するので、もっと速く進む。大まかに言えば、計画は次のようなものだ。既存の工場を転換して多様なロボット(既存のロボットより高性能で、しかも安く生産できるよう超知能が設計したもの)を大量生産する。そのロボットが、より新しく効率的な工場や研究所の建設を手伝い、そこでより高度なロボットがより大量に生産される。そのロボットがさらに進んだ工場や研究所を生み出す。これを、すべての経済特区(SEZ)にまたがるロボット経済全体が人間の経済と同じ規模になる(したがって原材料やエネルギーなどを自前で調達する必要が出てくる)まで繰り返す。その時点までに、新しい工場は、旧来の人間の経済が供給できるよりはるかに大きな需要を満たす必要に備えて、ロボット採掘機や太陽光パネルなどを大量に生産しているだろう。
この新しいロボット経済はどれくらいの速さで成長するのだろうか? いくつかの参照点を挙げる。
-
現代の人間の経済は、およそ20年ごとに倍増する。特に急速に発展した国(たとえば中国)は、10年足らずで経済を倍増させたこともある。
-
現代の自動車工場は、1年足らずで、ほぼ自らの重量に相当する自動車を生産する。超知能が運営する完全にロボット化された経済なら、原材料が尽き始めないかぎり、1年足らずで自らを複製できるかもしれない。
-
しかし、これでも大幅な過小評価かもしれない。植物や昆虫の「倍増時間」は1年よりずっと短いことが多く、わずか数週間のこともある! いずれロボットがきわめて精巧になり、緻密に製造され、見事に設計されるようになれば、ロボット経済は数週間で倍増できるかもしれない(ここでも原材料が手に入るとして)。
-
それでもまだ過小評価かもしれない。植物や昆虫は、超知能の設計者にはない多くの制約のもとで動いている。たとえば、多様でより専門化した乗り物や工場が材料や機器をやりとりする経済ではなく、自己複製する自己完結的な生物という形をとらなければならない。それに細菌などの微小な生物は、数時間で繁殖する。自律的なロボット経済は、いずれ、たとえば地球の海に広がる新種の消化できない藻類のようなものになるかもしれない。1日に2回倍増して2か月で海面全体を覆い、それに伴って、藻類をより有用な製品に変える捕食種の生態系ができる。その製品は浮体式工場に送り込まれ、そこでロケットのような巨大構造物や、さらなる浮体式工場が生産される。
もちろん、こうしたことはどれも予測が難しい。蒸気機関の発明者に、現代の自動車工場が自らの重量に相当する自動車を生産するのにどれだけかかるか、そしてそもそもそのような工場が初めて登場するまでにどれだけかかるかを推測させるようなものだ。しかし経済成長率は、人類の歴史を通じて何桁も加速してきた。超知能の後にはさらに何桁も加速することは十分ありうると私たちは考えている。私たちの物語では、経済成長が数年のうちに約1.5桁加速する。
付録B:エネルギーモデル
2025年の世界のエネルギー消費量は、約19.0テラワット年(TW-yr)だった。プランAのシナリオでは、2040年までに世界総生産(GWP)が累計でおよそ200倍に成長する(私たちの既定のモデルの仮定による)。経済のエネルギー原単位(GDPとエネルギー消費量の比)が一定のままなら、エネルギー消費量も同じ倍率で増えることになる。しかし歴史的には、1920年以降、エネルギー原単位の低下が観測されてきた。以下の代表値は、モデルのプランAの出力と私たちの弾力性の仮定から直接計算しているので、経済モデルのエクスプローラーの既定値と常に一致する。
このエネルギーの切り離し(デカップリング)は今後も続くと予想する。成長の原動力(AI、ロボット、それに伴う資本)はいずれも、経済の生産1単位あたりのエネルギー効率が高まっていくはずだからだ(特にAIハードウェアには、電力効率が大きく向上する傾向がある)。私たちのエネルギーモデルでは、過去数十年のエネルギーの切り離しの傾向がさらに強まり、エネルギー消費量は経済成長のおよそ40%のペースで増えると仮定している(このエネルギーの伸び/GDPの伸びを、GDPのエネルギー弾力性と呼ぶ。ε = 0.4)。この値はきわめて不確実で、20%から70%の間の値ならもっともらしいと考えている(80%信頼区間。この経済成長の軌道を前提とする)。
プランAのGWPの推移と、経済エクスプローラーのエネルギーの既定値から計算 (E ∝ Yε).
| 2025年の一次エネルギー | 19 TW年 |
| プランAのGWPの伸び(2025〜2040年) | x203 |
| GDPのエネルギー弾力性(ε) | 0.40 |
| ε = 0.40でのエネルギーの伸び | x8.4 |
| 2040年の一次エネルギー(ε = 0.40) | 159 TW年 |
| 2040年の範囲(ε = 0.20〜0.70) | 55〜784 TW年 |
一次エネルギーはGWPのε 乗に比例し、2025年の基準値19 TW年を起点とする。GWPの倍率はシナリオ成長モデルにおけるプランAの産出Y。εと基準値は経済成長エクスプローラーの既定値に合わせてあるので、両者は常に一致する。
GDPのエネルギー弾力性が40%なら、プランAの期間にGWPがおよそ200倍に成長しても、地球上のエネルギー消費量は約8倍にしか増えない。その結果として得られる2040年の一次エネルギーの総量(中心ケースと、弾力性20%〜70%の範囲)は上の要約で計算しており、経済モデルの既定値に合わせて自動的に更新される。
このエネルギーを何でまかなうかによっては、地球の気温に大きな影響が出るかもしれない。考えるべきことは二つある。(1)地球上の廃熱の正味の増加と、(2)排出、特にCO2の排出による気温上昇だ。
-
廃熱。 太陽光パネルは、いずれにせよ太陽から地球に届いていたエネルギーを変換するだけだ。だから地表の反射率(アルベド)を大きく変えないかぎり、地球の正味のエネルギーは変わらない。一方、原子力や化石燃料のような別のエネルギー源を使えば、地殻に閉じ込められていた新たなエネルギーを大気中に放出するので、廃熱が直接増える。とはいえ、プランAのシナリオで2040年までに到達しうる水準の高い側でも、廃熱それ自体は大きな問題にはならない。
-
炭素排出。 エネルギーの増強を化石燃料だけでまかなった場合、大きな緩和策(たとえば直接空気回収によるCO2の除去)をとらないかぎり、2040年までに炭素排出は深刻な問題になる。平衡地表温度は、産業革命前と比べて現在の から まで上昇する。
温暖化と累積CO₂
したがって、CO2排出を緩和する政策について世界的な合意が必要だと私たちは考えている。幸い、実証済みの直接空気回収(DAC)を使えば、特に2030年代にAIとロボットの労働の助けを借りれば、手頃な費用でCO2の増加を緩和できる道が開けると考えている。炭素回収政策について、具体的なアイデアを二つ挙げる。
-
民間のキャップ・アンド・トレード市場(政府の補助金は不要)。世界中の化石燃料の排出者に、排出量の100%を同等の炭素回収クレジットで相殺することを義務づける(DAC企業は炭素を回収し、そのクレジットを炭素の排出者に売って収益を得る)。
-
入札方式の炭素除去補助金(正味の炭素除去に対する政府の補助金)。各国政府は、排出に上限を設けるだけでなく、大気中の炭素を実際に正味で除去し、産業革命前の水準に戻すことを目標に掲げる。そして炭素の社会的費用にもとづいて「支払意思額」の曲線を設定する。次のような曲線があれば、2033年から2040年までの世界の政府支出の総額約85兆ドル、つまりこの期間の年間GWPの平均約0.1%で、2040年までに地球のCO2濃度を産業革命前の水準に手頃な費用で戻すのに十分だろう。
AIとロボットの労働がエネルギーコストの改善を加速させるという単純なエネルギーコストのモデル化を用い、さらに2035年に正味の炭素排出をゼロにするCO2のキャップ・アンド・トレードが施行されると仮定すると、エネルギーコスト、それに伴う投資、その結果としてのエネルギー構成は次のようになる。


この仮定の根拠については、特に到来時期とテイクオフのモデルなど別の場所で論じたので、ここでは前提とする。この結果が起きる確率について、私たちのチームの推計はおよそ70%から90%の幅にある。
たとえば成長のモデルとしてよく使われるものに、コブ・ダグラス型生産関数がある。これは成長を としてモデル化するもので、Aと は定数、Lは労働、Kは資本だ。典型的には なので、全体の成長は に比例する。さらに人が増えれば資本もより多く作られるので、たとえば天然資源の制約(成長が何桁にも及ぶまでは、おそらく軽微だ)がなければ、定常状態では、人口が倍になれば生産も倍になるはずだ。
これはやや単純化しすぎている。AIのコピーの数を制約するのは生の計算資源だけではないからだ。現実には、実際の「計算」(FLOP/s)に加えて、メモリ帯域幅、メモリ容量、インターコネクトが複雑に組み合わさって決まる。ただ、これらの要因によって結論が大きく変わることはない。
もちろん、これらの傾向は変わると予想している。AI Futures Modelのような、より詳細でメカニズムに即したモデルは、計算効率の伸び率が時間とともに変化すると予測している。
総計算資源に占める推論用計算資源の割合は変わるかもしれないが、この単純なモデルでは、完全自動化の時点でその割合が横ばいだと仮定しているだけだ。
今日のAIは主に、数を増やすのではなく、より賢くなる方向にスケールされているので、実際にはこのようなことは起きていない。AIが人間の労働を完全に代替できるようになった後も知能の向上は続くので、この論拠は経済的影響の下限を示すにすぎない。
この論拠は、規制によって可能な成長が大幅に抑えられないかぎり成り立つ。しかし一国だけの規制では不十分だ。AIによる爆発的な成長を認めた国は、どこであれ他国が追いつけない経済的優位を手にするからだ。したがって、爆発的な経済成長を防ぐための規制には国際協調が欠かせない。
FRIのレポートにおける「急速な進歩」シナリオの全文は次のとおり。急速な進歩の世界では、2030年末までに、AIシステムは最も優れた人間の頭脳や労働者と競い合い、それを上回れるようになる。人間の創造性やリーダーシップは引き続き評価されるが、それは主に大局的なビジョンを定める役割においてであり、日々の実行はシリコンベースのシステムに任せられる。自律的な研究者は、何年もかかる研究の工程を数日、数週間、数か月に圧縮し、エネルギー貯蔵に革命を起こす素材や、個人向けに設計されたがん治療法といった画期的な技術を生み出す。フリーランスの人間のソフトウェアエンジニアでAIを上回れる者はいない。顧客サービス(たとえばコールセンターやサポートチャット)、パラリーガル、事務職(たとえば経理担当者やスケジュール管理のアシスタント)も同じだ。実際、モデルはきわめて有能になり、AIはグラミー賞の最優秀アルバム賞に匹敵する水準のアルバムを作れる。さらに、1体のAIエージェントが、現在(2025年)の基準でピューリッツァー賞(あるいはブッカー賞)級の小説を書き、その本を2時間の魅力的な映画に翻案し、それに伴う本と映画の契約を交渉し、両方のマーケティングキャンペーンを立ち上げられる。その間、兄弟にあたるエージェントたちは、出版社と映画スタジオを非常に有能なCEO並みの水準で経営している。レベル5のロボタクシーが存在するだけでなく、平均して人間が運転する車より99.9%安全で、有能な人間のドライバーが行けるところならどこへでもオフロードで走っていける。一方、ロボットは世界中のどの家でも自在に動き回り、その土地で最も人気のある温かい飲み物を1杯いれ、地域の習慣に従って食器を洗って片付け、食器を洗っている最中に起きた配管のトラブルも直せる。しかもそのすべてを、たいていの人間より速く確実に、人間の指示なしにこなす。先進的な工場のロボットは、最高水準の器用さ、協調、適応的な意思決定を必要とするあらゆるタスクを自律的にこなせる。
たとえば、人間の人口による研究開発の労働とAIの人口による労働を組み合わせる研究開発の関数を考え、そのAIの労働がどれほど有用で有能になるかの予測を組み込める(たとえば研究開発の労働タスク全般にわたるAIの生産性を直接モデル化する)。
たとえば、AIのコーディングにおけるタイムホライズンは、最近約4か月ごとに倍増しており、他の分野でも(より不確実ではあるが)同様の結果が出ている。これに第1節で説明した人口と効率の倍増時間を合わせて考えると、 は研究開発の自動化の進展にもっと敏感に反応するはずだと私たちは考える。
大陸地殻は、大陸に加えて大陸棚(水深およそ200 mの傾斜変換点までの浅い海)から成る。平均の厚さは35〜40 kmで、地球の表面積の約40〜45%を覆っている。つまり地球の表面積の約4%(総面積でオーストラリアほどの広さ)を深さ4 kmまで採掘すれば、地球の大陸地殻の約1%に相当することになる。
既定の世界の入力は、AI Futures Modelのこの軌道のような能力の軌道を仮定している。この軌道では、2031年の初めごろにAIとロボットが知的タスクと物理的タスクを完全に(100%)自動化できるようになる。
タスクの全体集合と、「自動化可能」と「自動化済み」の定義は、モデルの解説のこちらにある。
労働と資本(工場、トラクター、土地、原材料など)の関係は、弾力性 σ = 1.1 のCES集計量としてモデル化している。これはコブ・ダグラス型(σ = 1。労働と資本の所得シェアの比が一定に保たれる)より、わずかに代替寄りの値だ。これは判断によるもので、間違っている可能性も大いにある! 完全自動化の後では、何を「資本」とみなすかは曖昧になる。ロボットを別に数えているのでなおさらだ。現実には、AIとロボットは多くの種類の資本と代替関係にあるだろう(たとえばロボットが設備に取って代わる、あるいはAIの労働による研究開発が既存の資本の多くを不要にする)。その一方で、成長のボトルネックになる種類の資本もある(たとえば土地、特に土地利用規制がある場合や、原材料など)。私たちの最善の推測では、これらの力を差し引きすると、わずかに代替寄りになる。だからσを1よりわずかに大きく設定した。これは、一般に補完関係(弾力性パラメータ σ < 1 を意味する)を見いだしてきた過去の測定結果とは逆だという点に注意してほしい(Chirinko, 2008、Knoblach et al., 2020、Gechert et al., 2022)。しかしAI主導の経済の資本ストックは、それらの推計の背後にある資本とは種類が大きく異なるので、わずかな代替性を仮定するほうがよい推測だと私たちは考えている。
土地は40%で100倍(40%×100)、住宅は60%で2倍(60%×2)になるので、土地(40)と住宅(1.2)を合わせた費用は現在の41.2倍になる。そのうち97%(40/41.2)が土地の費用だ。
土地の5%が100倍(5%×100)、建物の95%が2倍(95%×2)になるので、土地(5)と住宅(1.9)を合わせた費用は現在の6.9倍になる。それでも費用の72%は土地が占める。
私たちの物語では、転換のプロセスがおよそ5倍の速さで進む。100万の超知能が指揮を執った場合にこの転換がどれほど速く進みうるかについて、ボトルネックなどを考慮したうえで妥当な推測だと考えている。もちろん、不確実性はきわめて大きい。
核融合発電のような、より高度なエネルギー源もありうる。
手早い概算:エンパイア・ステート・ビルの床面積は277万平方フィートで、重さは36万5,000トンだ。ギガファクトリー上海は床面積450万平方フィートで、年に75万台の車両を生産している。その大半はモデル3とモデルYで、重さはそれぞれ約2トンだ。エンパイア・ステート・ビルは(水平ではなく垂直に伸び、より強固な支持構造が必要なので)おそらくギガファクトリー上海より平方フィートあたりの質量が大きい。だから、この比較はむしろ過小評価になっている。したがって、重さがおそらく100万トンを大きく下回る工場が、毎年150万トンの自動車を生産していることになりそうだ。
尽きることはないだろう。初めのうち、ロボット経済は材料を人間の鉱山に頼るだろう。しかし、ロボット経済がそうした供給源を上回るほどに成長するころには、数百万の超知能が新しい鉱山を探し当て、それを開発する新しい技術を生み出しているだろう。たとえば、海底を露天掘りして希少鉱物を採掘する海中採掘ロボットや、地上の露天掘り鉱山から出た原鉱を有用な原材料へより効率的に変える新しい化学処理の経路を想像してみてほしい……
現在の経済が20年ごとに倍増するとすれば、1桁速くなれば2年で倍増、2桁速くなれば0.2年で倍増する、という具合になる。上で描いた仮想的な超知能・藻類経済は、現在の人間の経済より約4桁速い成長にあたる。
Energy Transition Institute 2024の直接法による合計592 EJに、IEAによる2025年の伸び率1.3%の推計(+8 EJ)を加えると、2025年はおよそ600 EJ、つまり約19.0テラワット年になる。テラワット年とは、1テラワットの電力を1年間使い続けたのに相当するエネルギー量だ。注:1 TW-yr = 31.5 EJ = 8,760 TWh。
1920年以降、エネルギーの伸びは平均でGDPの伸びの70%のペースで推移してきた。ここ数十年(1980年以降)は60%、直近10年は52%のペースだった。
Bercegol & Benisty (2020)とIEA Global Energy Review 2025のデータを使用しており、集めたデータはこちらで見られる。
エネルギーはGWP^εに比例して増える。ε = 0.40で、プランAのGWPの倍率が2040年までに約200倍なら、約200^0.4 ≈ 8倍になる。正確な値は、上の要約表に示したモデルの出力に連動する。